Coach en investissement immobilier : de 500 à 5 000 €, quels services exiger ?
Un coach en investissement immobilier vous aide à construire votre projet locatif, à analyser les biens et à prendre des décisions argumentées. Son intérêt n’est pas de vous pousser à acheter, mais de vérifier que l’opération correspond à votre budget, à vos objectifs et aux risques que vous pouvez supporter. Avant de payer un accompagnement, examinez surtout ses livrables, ses limites et son mode de rémunération.
Choisir un accompagnement adapté à votre véritable blocage
Le coaching associe généralement pédagogie et analyse de votre situation personnelle. Contrairement à une formation suivie seul, il permet de travailler sur vos annonces, votre dossier bancaire ou vos hypothèses de travaux. Il ne signifie toutefois pas que le professionnel réalise toutes les démarches à votre place.
Pour un premier achat, l’enjeu consiste souvent à définir une stratégie et à éviter les erreurs de budget. Un investisseur confirmé recherchera plutôt un regard critique sur son portefeuille, un arbitrage ou un changement de mode d’exploitation. Un indépendant pourra avoir besoin de mieux présenter ses revenus variables, tandis qu’un expatrié devra clarifier l’organisation des visites et du suivi local.
Si votre difficulté est uniquement le manque de temps, un coaching pédagogique peut être insuffisant. Demandez explicitement qui recherche les annonces, visite, sollicite les devis et échange avec les intervenants.
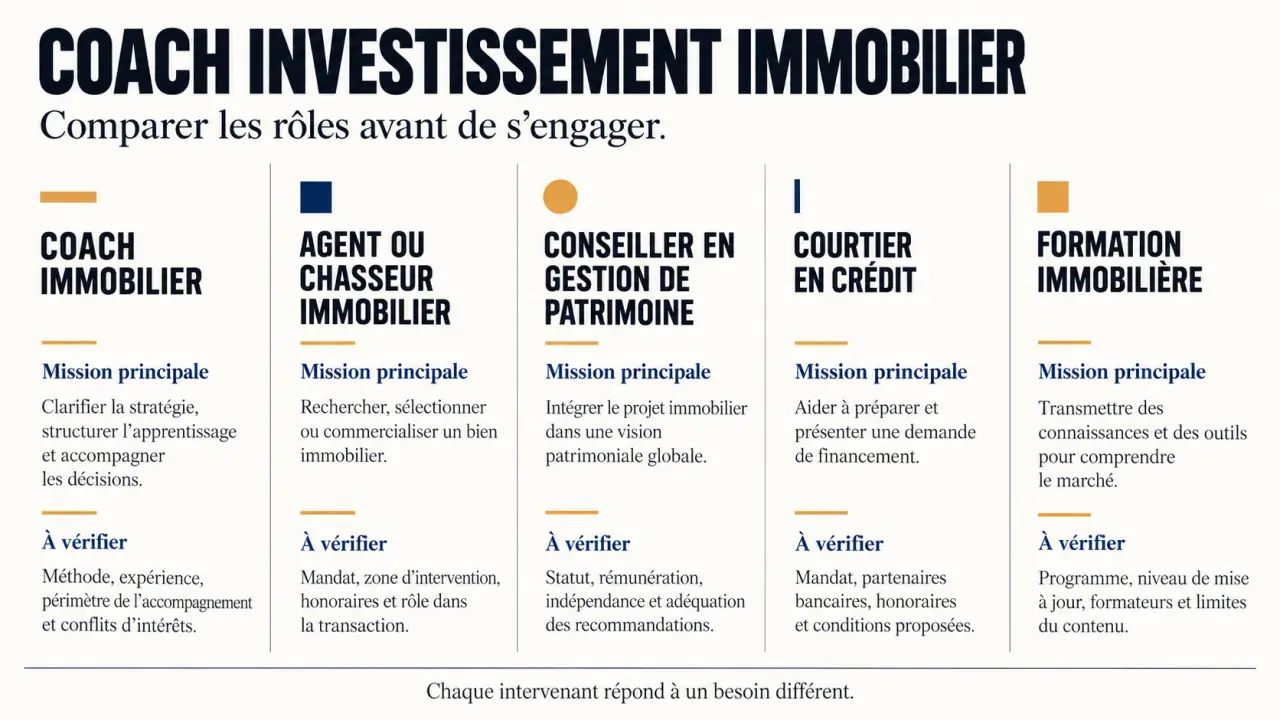
| Intervenant | Mission principale | Point à vérifier |
|---|---|---|
| Coach immobilier | Structurer la stratégie et éclairer vos décisions | Périmètre opérationnel et rémunérations indirectes |
| Agent ou chasseur immobilier | Intervenir dans la recherche ou la transaction | Mandat, honoraires et intérêts représentés |
| Conseiller en gestion de patrimoine | Replacer l’immobilier dans votre situation patrimoniale globale | Statuts, compétences et modalités de rémunération |
| Courtier en crédit | Accompagner la recherche de financement | Conditions de mission et frais |
| Formation immobilière | Transmettre une méthode et des connaissances | Présence ou non de retours personnalisés |
Exiger une méthode qui va du budget à la mise en location
Un diagnostic avant la recherche immobilière
Le point de départ doit réunir revenus, crédits, apport, épargne de sécurité et dépenses prévisibles. Le coach vous aide ensuite à définir votre objectif : revenu complémentaire, constitution de patrimoine ou préparation d’un projet futur. La capacité d’emprunt reste à confirmer auprès des établissements prêteurs ; une estimation de coaching ne vaut pas accord bancaire.
Ce diagnostic doit déboucher sur un cahier des charges : secteur, budget global, type de bien, mode de location et effort d’épargne acceptable. Location nue, meublée, colocation ou courte durée impliquent des contraintes différentes. Le choix doit tenir compte de la demande locale, des règles applicables et de votre disponibilité.
Une analyse documentée avant toute offre
Pour chaque bien retenu, l’accompagnement doit confronter le loyer espéré au marché, examiner les charges de copropriété, les documents disponibles, le DPE et les travaux prévisibles. Une estimation sommaire de rénovation sert à trier les opportunités, pas à remplacer des devis ni une expertise technique.
Un bon coach transforme chaque doute en signal à vérifier : loyer annoncé sans références comparables, charges anormalement faibles, rénovation chiffrée sans visite. Demandez un tableau distinguant faits vérifiés, hypothèses et informations manquantes. Cette séparation évite qu’un chiffre simplement recopié dans un simulateur acquière, à force d’être répété, une fausse apparence de certitude.
Des relais identifiés jusqu’à l’exploitation
Selon le contrat, le coach peut aider à préparer une négociation, organiser les pièces du financement et suivre les étapes d’acquisition. Le notaire sécurise les actes ; les professionnels compétents interviennent sur les travaux, la fiscalité et la gestion. Vérifiez aussi si le suivi comprend le positionnement du loyer, l’ameublement et la préparation de la mise en location.
Une durée de 3 à 12 mois constitue un repère pour un accompagnement, mais les délais bancaires, la recherche et le chantier peuvent prolonger le projet. Le contrat doit préciser ce qui se passe si aucun bien satisfaisant n’est trouvé pendant la période prévue.
Juger la valeur du coaching sur les calculs, pas sur les promesses
Une analyse utile distingue rendement et trésorerie. Le rendement brut rapporte les loyers annuels au coût retenu pour l’investissement. Demandez toujours le détail de ce coût : prix seul ou budget comprenant acquisition, travaux et équipement. Sans dénominateur identique, deux pourcentages ne sont pas comparables.
Le rendement net intègre notamment les charges supportées par le bailleur, la taxe foncière, les assurances, l’entretien, la gestion et une hypothèse de vacance locative. Le rendement après fiscalité dépend ensuite de votre situation. Le cash-flow mesure, lui, les encaissements et décaissements, remboursement du crédit compris : un bien rentable peut demander un effort d’épargne mensuel.
- Exigez un scénario central et un scénario dégradé : loyer inférieur, vacance plus longue ou travaux supplémentaires.
- Conservez une réserve de trésorerie distincte du budget d’achat.
- Faites expliciter les conséquences fiscales pendant la détention et lors de la revente.
Le LMNP, statut de loueur en meublé non professionnel, et la SCI à l’IS, société civile immobilière soumise à l’impôt sur les sociétés, ne sont pas des solutions interchangeables. Leur pertinence doit être examinée avec un professionnel habilité, selon votre projet et votre situation familiale et patrimoniale.
À titre d’illustration, un point de rendement sur une base de 200 000 € représente 2 000 € par an. Cela ne prouve pas qu’un coaching produira ce gain. Sa valeur peut aussi résider dans une acquisition écartée, un budget corrigé ou une décision reportée.
Comparer les tarifs à périmètre égal
Les repères tarifaires cités pour un accompagnement vont de 500 à 5 000 €. La facturation horaire peut aller de 80 à 500 €, et une séance individuelle classique de 120 à 300 €. Ces fourchettes ne constituent pas un barème officiel : elles recouvrent des prestations différentes.
Un forfait peut inclure diagnostic et analyse de biens, tandis qu’un abonnement donne accès à des rendez-vous réguliers. Une mission ponctuelle convient davantage à la contre-analyse d’une opération déjà identifiée. Une éventuelle commission de 1 à 3 % du montant de l’opération financée doit être expliquée : bénéficiaire, base de calcul, déclenchement et cumul éventuel avec les honoraires.
Comparez les devis sur des éléments écrits :
- Nombre et durée des rendez-vous, identité du coach référent.
- Nombre de biens analysés et présence éventuelle en visite.
- Livrables remis : stratégie, simulations modifiables, comptes rendus et plan d’action.
- Délais de réponse, accès aux ressources et suivi après acquisition.
- Conditions de résiliation, de remboursement et de prolongation.
Un accès à une communauté ou à des vidéos peut compléter le suivi, mais ne remplace pas une analyse personnalisée de votre dossier.
Vérifier l’indépendance avant de signer
Demandez des exemples anonymisés de projets comparables au vôtre, avec budget initial, difficultés et résultat d’exploitation, pas seulement un rendement annoncé à l’achat. Les témoignages sont utiles, mais ils ne suffisent pas à démontrer une méthode reproductible.
Questionnez les commissions versées par des vendeurs, promoteurs, courtiers ou artisans partenaires. L’indépendance se vérifie dans les flux de rémunération, pas dans une formule commerciale. Le titre de coach ne suffit pas non plus à autoriser une activité réglementée de transaction, de courtage ou de gestion : vérifiez les habilitations correspondant aux prestations réellement proposées.
Avant le premier échange, préparez votre budget, vos crédits, votre objectif et, si possible, une annonce concrète. Demandez une proposition écrite précisant les responsabilités et exclusions. Un professionnel sérieux doit pouvoir expliquer ses limites, refuser une hypothèse trop optimiste et vous laisser décider sans pression. L’objectif final reste votre autonomie, pas la dépendance à son approbation.