Formations en investissement immobilier : payer pour une méthode, pas pour une promesse de rente
Une formation en investissement immobilier doit vous apprendre à décider si un bien mérite d’être acheté, à quel prix et avec quelle marge de sécurité. Pour un premier projet locatif, un programme ciblé avec des exercices corrigés peut suffire. Un cursus diplômant répond plutôt à un objectif professionnel, tandis qu’un accompagnement intervient sur votre opération réelle. Le bon choix dépend donc moins du nombre de vidéos que des compétences qui vous manquent.
Partir de votre projet pour choisir le bon apprentissage
Avant de comparer les formations en investissement immobilier, précisez votre objectif : obtenir des revenus complémentaires, préparer votre retraite, constituer un patrimoine ou exercer un métier. Ces ambitions ne conduisent pas aux mêmes arbitrages. Un logement destiné à être conservé longtemps ne s’analyse pas comme une opération d’achat-revente.
Définissez ensuite votre terrain : location vide, location meublée, colocation, parking ou immeuble de rapport. Les locaux commerciaux et les bureaux demandent également des connaissances spécifiques. Un programme généraliste peut présenter ces stratégies, mais il doit approfondir celle que vous envisagez réellement.
Votre disponibilité compte autant que votre niveau. Un salarié qui souhaite acheter un appartement n’a pas nécessairement besoin d’un cursus long. À l’inverse, une personne en reconversion doit vérifier les compétences professionnelles et les qualifications attendues pour le métier visé.
- Débutant sans projet précis : commencer par les fondamentaux et analyser quelques annonces.
- Acheteur avec un secteur identifié : privilégier les études de cas, le financement et les corrections personnalisées.
- Investisseur déjà propriétaire : cibler une difficulté précise, comme les travaux ou la fiscalité.
- Candidat à une reconversion : examiner les cursus diplômants et leurs débouchés.
Comparer les formats et leur coût réel
Les prix des formations spécialisées vont de quelques centaines à plusieurs milliers d’euros. Ce montant n’indique pas, à lui seul, la qualité pédagogique. Il faut comparer ce qui est inclus : cours, exercices, rendez-vous individuels, durée d’accès et suivi après la formation.
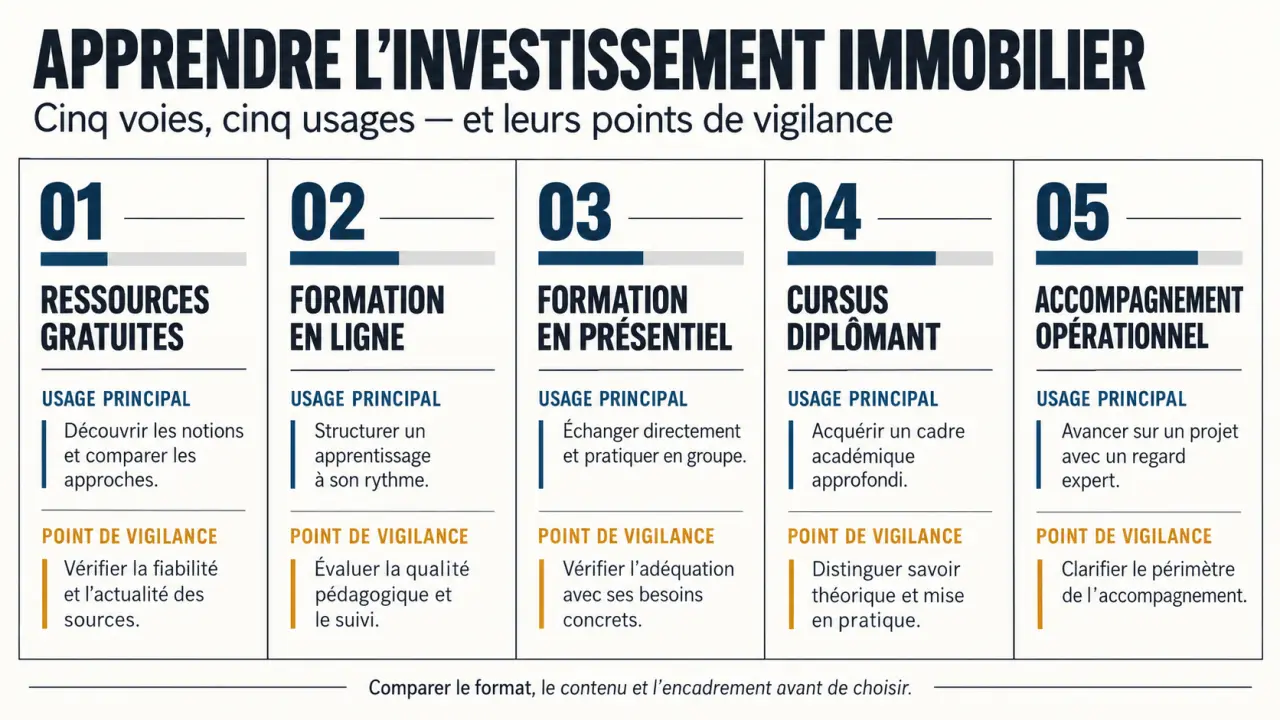
| Format | Usage pertinent | Point de vigilance |
|---|---|---|
| Ressources gratuites | Acquérir le vocabulaire et découvrir les stratégies | Contenus dispersés, actualisation et absence de correction |
| Formation payante en ligne | Suivre une progression à son rythme | Distinguer vidéos enregistrées et véritable suivi |
| Formation en présentiel | Échanger directement et travailler en groupe | Vérifier le temps consacré aux exercices et les frais de déplacement |
| Cursus diplômant | Préparer une activité professionnelle | Programme plus large et engagement dans la durée |
| Accompagnement opérationnel | Être aidé sur un projet identifié | Définir les missions, honoraires et responsabilités |
Un BTS professions immobilières correspond à un niveau bac +2, avec au moins 2 ans après le bac ; un bachelor immobilier correspond à un niveau bac +3. Aucun de ces diplômes n’est nécessaire pour investir pour son propre compte. Ils répondent à une autre logique que l’apprentissage ciblé d’un achat locatif.
Pour une offre à 2 500 €, par exemple, demandez combien d’analyses seront corrigées et par qui. Ajoutez les éventuels abonnements, options et déplacements au coût annoncé. Une attestation de fin de formation ne doit pas être confondue avec un diplôme ou une certification professionnelle ; vérifiez précisément la reconnaissance annoncée et toute éligibilité à un financement.
Exiger un programme qui relie calculs et décisions
Rentabilité : distinguer rendement et trésorerie
Le rendement brut correspond aux loyers annuels hors charges divisés par le prix retenu, multipliés par 100. Vérifiez toujours le dénominateur : le prix d’achat seul n’est pas le coût total comprenant frais d’acquisition, travaux et équipement. Une bonne formation rend ces conventions explicites pour éviter les comparaisons trompeuses.
Vérifiez si votre diplôme est reconnu par l’État : Consultez la référence officielle de France compétences pour vérifier en quelques clics la reconnaissance d’un diplôme ou d’une certification.
Le rendement net intègre les dépenses supportées par le propriétaire : charges non récupérables, taxe foncière, assurance, entretien ou gestion. La rentabilité après fiscalité ajoute l’effet de l’impôt. Le cash-flow, lui, mesure la trésorerie restante après encaissements et décaissements, notamment les échéances du crédit. Un rendement positif ne garantit donc pas une trésorerie positive.
Les exercices doivent inclure la vacance locative et une projection sur 5 ou 10 ans. Un studio affichant 6 % de rendement brut n’est pas automatiquement préférable à un T3 à 4 % : rotation des occupants, charges, entretien et facilité de revente peuvent modifier l’intérêt du projet.
Fiscalité et financement : raisonner selon votre situation
Le programme doit distinguer location vide et meublée, micro-foncier, micro-BIC et régime réel. Il doit aussi expliquer les statuts LMNP et LMP, ainsi que les conséquences d’une détention en nom propre ou en société, notamment à l’impôt sur les sociétés. L’objectif n’est pas de désigner un régime universellement avantageux, mais de comparer exploitation, déclarations et revente selon les règles en vigueur.
Côté financement, cherchez des exercices de business plan intégrant apport, épargne de précaution, crédit et assurance emprunteur. L’effet de levier augmente la capacité d’investissement, mais aussi l’exposition au risque. Une formation sérieuse ne promet ni crédit automatique ni achat sans apport accessible à tous.
Du quartier à la gestion quotidienne
La recherche doit couvrir demande locative, loyers comparables, visites, copropriété et négociation. Les travaux nécessitent une méthode pour lire les devis, comparer les prestations et organiser le chantier. Enfin, la mise en location doit aborder sélection des dossiers, bail, obligations de décence, contraintes énergétiques, impayés et entretien. Sans ces dimensions, le calcul financier reste déconnecté du terrain.
Auditer le formateur avant de signer
L’expérience d’investissement ne suffit pas à prouver une aptitude à enseigner. Demandez un extrait de cours et un cas corrigé : le formateur explique-t-il ses hypothèses, ses erreurs et les raisons de renoncer à un achat ? Des opérations documentées et comparables à votre projet sont plus utiles qu’un patrimoine simplement revendiqué.
Soumettez aussi le programme à un « test du ciseau » : découpez mentalement la brochure pour retirer témoignages, bonus et promesses. Que reste-t-il comme livrables vérifiables ? Une grille de visite, une simulation commentée et un budget travaux corrigé permettent de prendre des décisions ; une accumulation de vidéos ne le garantit pas. Cette découpe aide à comparer des offres aux présentations très différentes.
- Contenu : programme détaillé, prérequis et dates de mise à jour.
- Pédagogie : exercices, évaluations et corrections individualisées.
- Disponibilité : interlocuteur identifié, délais de réponse et durée du suivi.
- Indépendance : commissions éventuelles sur les biens ou prestataires recommandés.
- Contrat : prix total, accès, annulation et conditions de rétractation applicables.
Consultez des avis détaillés décrivant le niveau initial et l’aide reçue. Méfiez-vous des revenus garantis, de l’urgence commerciale permanente et des promesses de devenir rentier rapidement. Une formation peut améliorer votre méthode, pas supprimer les risques du marché.
Tester votre autonomie avant de payer davantage
Commencez par analyser un bien réel avec des ressources gratuites, puis relevez vos blocages. Savez-vous estimer un loyer prudent, calculer les charges et expliquer le besoin de trésorerie ? Cette démarche permet d’acheter une réponse ciblée plutôt qu’un programme trop vaste.
Certains besoins relèvent davantage d’un professionnel : un notaire pour les questions juridiques, un expert-comptable pour une simulation fiscale, un courtier pour examiner le financement ou un professionnel du bâtiment pour chiffrer les travaux. L’investissement clé en main peut déléguer certaines tâches, mais ses honoraires et ses éventuels conflits d’intérêts doivent être examinés.
Avant toute inscription, demandez le programme et les conditions contractuelles par écrit. Choisissez ensuite l’offre qui vous rend capable de justifier un achat — ou d’y renoncer. Cette autonomie constitue un objectif plus solide qu’une promesse de rente.