Vente d’un fonds de commerce : quelles conséquences fiscales sur le prix réellement conservé ?
La vente d’un fonds de commerce entraîne, pour le vendeur, l’imposition des bénéfices non encore taxés et des éventuelles plus-values. L’acquéreur supporte généralement les droits d’enregistrement et peut répondre de certains impôts du cédant. La TVA, les exonérations et les délais déclaratifs dépendent ensuite de la situation de l’entreprise. Le prix signé n’est donc ni le montant net conservé par le vendeur, ni le coût total payé par l’acheteur.
Identifier ce qui est vendu avant de calculer les impôts
Un fonds de commerce réunit notamment la clientèle, le nom commercial, le droit au bail et le matériel affecté à l’exploitation. Les marchandises font généralement l’objet d’une évaluation distincte. Les murs, créances et dettes ne sont pas automatiquement transmis avec le fonds.
Cette opération diffère d’une cession de titres : l’acheteur acquiert ici des actifs professionnels, et non les parts ou actions de la société. Le vendeur peut donc être une entreprise individuelle ou une société qui subsiste après la vente.
| Poste fiscal | Personne principalement concernée | Point à vérifier |
|---|---|---|
| Bénéfices et plus-values | Cédant | Régime IR ou IS et exonérations |
| Droits d’enregistrement | Acquéreur, en principe | Assiette et ventilation du prix |
| TVA | Cédant et repreneur | Transmission globale ou actifs isolés |
| CFE | Cédant pour l’année en cours | Situation au 1er janvier |
| Solidarité fiscale | Acquéreur | Déclarations et sécurisation du prix |
La ventilation du prix joue le rôle d’un joint entre l’acte juridique et la comptabilité : elle doit assurer leur cohérence. Un matériel inscrit pour une certaine valeur, un stock inventorié et une clientèle valorisée séparément ne produisent pas les mêmes effets fiscaux. Faire correspondre l’acte, l’inventaire et le registre des immobilisations évite qu’une répartition approximative fragilise simultanément le calcul des droits, des plus-values et de la TVA.
Calculer ce que le vendeur conservera après impôt
Bénéfices de cessation et plus-values sont deux calculs distincts
Lorsque la vente entraîne une cessation fiscale, elle rend immédiatement imposables les bénéfices réalisés depuis le dernier exercice taxé. S’ajoutent, selon le dossier, les bénéfices en sursis d’imposition et les provisions devenues sans objet. Une vente du fonds par une société ne signifie toutefois pas nécessairement sa dissolution.
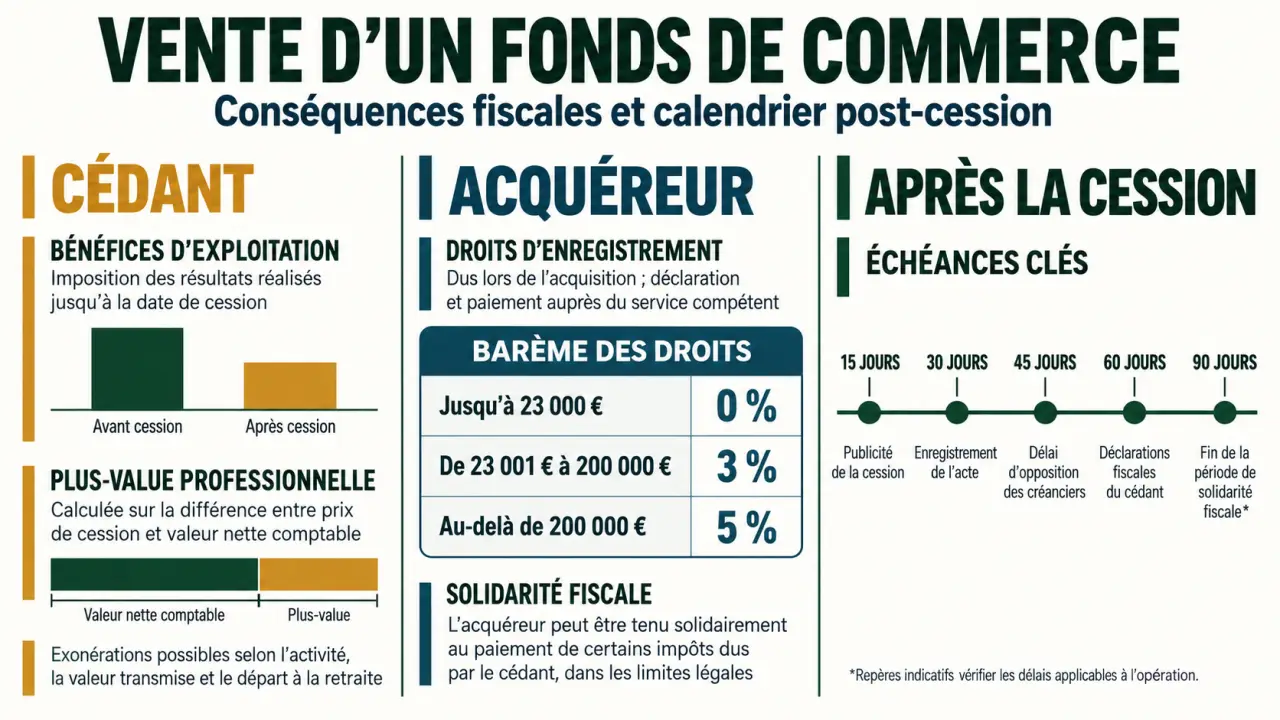
La plus-value se calcule, pour chaque immobilisation, par différence entre son prix de cession et sa valeur nette fiscale, après prise en compte des amortissements. Comparer uniquement le prix de vente au prix d’achat initial serait donc trompeur. Le résultat dégagé sur les stocks relève, lui, du bénéfice d’exploitation.
À l’impôt sur le revenu, la nature du bien, ses amortissements et sa durée de détention déterminent la distinction entre court terme et long terme. Le seuil de détention de deux ans intervient dans cette qualification, sans suffire à lui seul. Les plus-values à court terme rejoignent généralement le résultat ordinaire.
À l’impôt sur les sociétés, la plus-value du fonds relève généralement du résultat imposable au taux normal de 25 %, ou du taux réduit de 15 % sur la fraction éligible des bénéfices des PME remplissant les conditions. Si le produit est ensuite distribué aux associés, une seconde imposition peut intervenir : l’argent encaissé par la société n’est pas encore leur revenu personnel net.
Vérifier les exonérations avant la signature
Plusieurs dispositifs peuvent réduire la taxation, mais leurs conditions ne sont pas interchangeables :
- Selon les recettes : l’article 151 septies du CGI prévoit, sous conditions et notamment après cinq ans d’activité, une exonération totale ou partielle. Les seuils varient selon l’activité : les activités de vente et les prestations de services ne suivent pas le même barème.
- Selon la valeur transmise : l’article 238 quindecies peut exonérer certaines transmissions d’entreprise ou de branche complète, totalement jusqu’à 500 000 € et partiellement entre 500 000 € et 1 000 000 €, sous conditions.
- Lors du départ à la retraite : l’article 151 septies A prévoit un régime spécifique, avec des exigences concernant notamment l’activité, la cessation des fonctions et le calendrier du départ.
Une exonération d’impôt ne supprime pas nécessairement tous les prélèvements sociaux. Une cession à un salarié ou à un proche peut également bénéficier d’un abattement sur les droits d’enregistrement, distinct de l’exonération de plus-value. Faites confirmer le dispositif applicable avant de fixer votre prix net attendu.
Budgéter les droits d’enregistrement et qualifier la TVA
Les droits d’enregistrement ordinaires prévus par l’article 719 du CGI sont calculés par tranches sur la base taxable du fonds :
| Fraction du prix taxable | Taux |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| Au-delà de 23 000 € et jusqu’à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
Le minimum de perception est de 25 €. Pour une base taxable de 350 000 €, les droits représentent 5 310 € sur la tranche à 3 %, puis 7 500 € sur celle à 5 %, soit 12 810 €, hors honoraires et frais annexes. Les marchandises neuves, distinguées dans l’acte, suivent un traitement particulier, notamment lorsqu’elles relèvent de la TVA.
La vente n’entraîne pas systématiquement une TVA sur le prix. L’article 257 bis du CGI prévoit une dispense de taxation pour la transmission d’une universalité totale ou partielle de biens entre redevables, lorsque le repreneur poursuit l’activité transmise. Il ne suffit donc pas d’intituler l’acte « cession de fonds ».
Une vente d’actifs isolés peut, au contraire, relever des règles ordinaires de TVA. Le traitement des immobilisations et d’éventuelles régularisations doit alors être examiné séparément.
Organiser les déclarations sans confondre les points de départ
Les échéances ne partent pas toutes de la signature. Pour une cession commerciale relevant de l’article 201 du CGI, la publication légale intervient notamment dans le calcul des délais fiscaux.
- Enregistrement : l’acte sous signature privée doit être enregistré sans attendre la publication, et dans le délai applicable d’un mois.
- Publication légale : elle doit intervenir dans les 15 jours de la cession ; la publicité au Bodacc complète les formalités commerciales.
- Avis à l’administration : délai de 45 jours à compter de la publication légale pour la cession d’un fonds commercial.
- Déclaration des résultats : délai de 60 jours à compter de cette publication dans cette même situation.
- TVA de cessation : déclaration sous 30 jours au régime réel normal, ou sous 60 jours au régime simplifié, à compter de la cessation.
Les démarches au guichet unique ne remplacent pas les déclarations fiscales auprès du service des impôts des entreprises. Concernant la CFE, le cédant présent au 1er janvier reste en principe redevable pour l’année entière en cas de cession en cours d’année. Un partage contractuel au prorata n’est pas opposable au fisc. La CET comprend aussi la CVAE, à examiner séparément si l’entreprise y est assujettie.
Sécuriser le paiement face à la solidarité fiscale
L’article 1684 du CGI permet de réclamer à l’acquéreur certains impôts directs dus par le vendeur, dans la limite du prix du fonds. Cette solidarité fiscale dure en principe 90 jours à compter du dépôt de la déclaration de résultats ; un dépôt tardif modifie le calcul du délai.
Une réduction à 30 jours est possible lorsque les conditions légales sont réunies : avis de cession effectué dans les délais, déclaration des résultats déposée à temps et situation fiscale déclarative et de paiement régulière du vendeur. La réduction n’est pas automatique du seul fait de la signature.
Enfin, le séquestre du prix, les oppositions des créanciers et la solidarité fiscale sont des mécanismes distincts. Avant toute libération des fonds, l’avocat ou le professionnel chargé de l’acte doit coordonner leurs échéances avec l’expert-comptable. C’est cette vérification croisée qui permet de transformer un prix signé en paiement sécurisé.