Assurance startup : protéger sa trésorerie sans empiler les contrats
Une startup n’a pas besoin de toutes les assurances, mais de garanties adaptées aux risques qu’elle ne pourrait pas financer seule. La responsabilité civile professionnelle protège contre certaines réclamations de clients ; la cyberassurance, la multirisque et la protection des dirigeants répondent à d’autres événements. En France, les obligations dépendent surtout de l’activité et de la présence de salariés, tandis que certains contrats commerciaux imposent des couvertures supplémentaires.
Distinguer les obligations légales des exigences commerciales
L’assurance startup n’est pas un contrat unique ni une catégorie juridique particulière. Elle désigne un ensemble de protections choisies selon l’activité réelle : développement logiciel, conseil, vente de produits, recherche ou activité réglementée. Le statut de startup ne rend donc pas, à lui seul, la RC Pro obligatoire.
La responsabilité civile professionnelle est imposée dans certaines professions réglementées. Une entreprise intervenant dans la santé, l’immobilier ou les services financiers doit vérifier les règles applicables à ses prestations exactes, sans se fier uniquement à son positionnement « tech ». Des obligations spécifiques peuvent également concerner les véhicules utilisés ou certaines activités de construction.
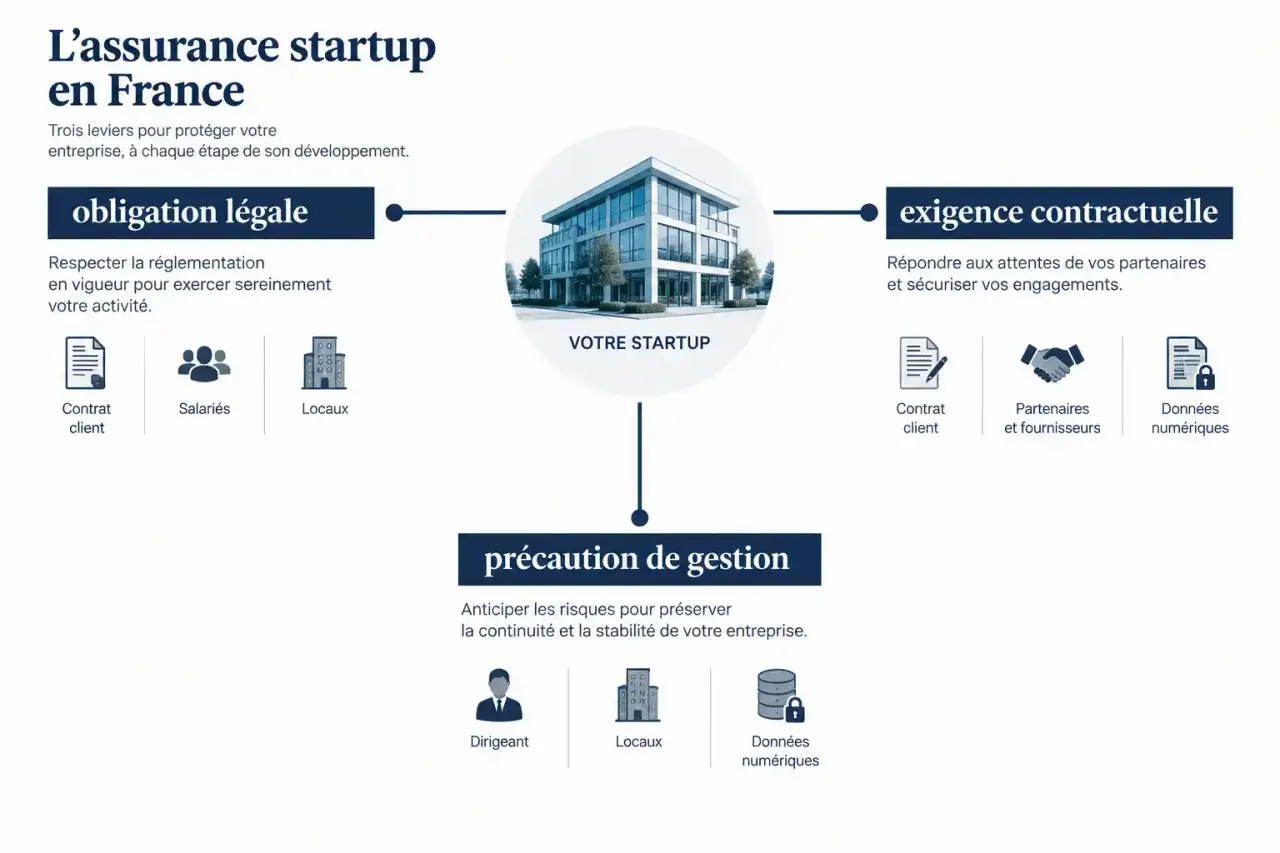
Il faut distinguer trois situations :
- L’obligation légale : elle découle de l’activité exercée ou du statut d’employeur.
- L’exigence contractuelle : un client, un bailleur ou un partenaire demande une assurance, parfois avec un plafond minimal.
- La précaution de gestion : la garantie reste facultative, mais protège contre un risque difficile à absorber.
Dès les premières embauches, l’employeur du secteur privé doit en principe proposer une complémentaire santé collective, sous réserve des dispenses applicables aux salariés. Pour les locaux, relisez le bail et les obligations d’assurance qu’il prévoit. Une attestation demandée par un client ne prouve pas, à elle seule, que toutes ses exigences sont satisfaites : les garanties et montants doivent correspondre au contrat commercial.
Associer chaque garantie à une perte précise
Le bon point de départ consiste à décrire un sinistre, puis à identifier la couverture susceptible d’intervenir. Deux assurances comportant le mot « responsabilité » ne protègent pas nécessairement la même personne ni le même dommage.
| Garantie | Risque visé et protection recherchée | Point à vérifier |
|---|---|---|
| RC Pro | Réclamation d’un tiers liée à une erreur, une omission ou une prestation défectueuse ; défense et indemnités selon le contrat. | Activités déclarées et dommages immatériels couverts. |
| Responsabilité des dirigeants, ou RCMS | Mise en cause personnelle d’un dirigeant dans l’exercice de ses fonctions. | Personnes assurées, frais de défense et exclusions. |
| Multirisque professionnelle | Dommages aux locaux, au mobilier et au matériel : incendie, dégât des eaux ou vol selon les garanties. | Biens couverts, lieux assurés et conditions de sécurité. |
| Cyberassurance | Coûts de réponse à un incident informatique, atteinte aux données et interruption couverte. | Assistance, prestataires, fraude et exigences de sécurité. |
| Homme-clé | Conséquences financières du décès ou de l’incapacité d’une personne essentielle. | Événements déclencheurs, capital et définition de l’incapacité. |
La RC Pro de la société ne remplace pas la RCMS du dirigeant. Une erreur de paramétrage causant un préjudice au client relève potentiellement de la première ; une mise en cause personnelle pour faute de gestion peut concerner la seconde. Aucune ne constitue une protection générale contre toutes les conséquences d’une décision entrepreneuriale.
La perte d’exploitation mérite aussi une lecture séparée. Une garantie liée à un dommage matériel ne couvre pas automatiquement une panne informatique ou la défaillance d’un hébergeur. Vérifiez le fait générateur exigé et la durée d’indemnisation.
Les scénarios publiés par Orus illustrent des enjeux différents : 30 000 € de perte de chiffre d’affaires après des bugs sur une solution e-commerce, une demande de rançon de 50 000 €, ou 20 000 € versés après l’incapacité d’un directeur scientifique. Ce sont des exemples, pas des montants garantis pour chaque assuré. Une demande de rançon ne signifie notamment pas que son paiement sera couvert.
Prioriser selon le modèle économique et le stade de croissance
SaaS, e-commerce et activités sensibles : partir des dépendances
Pour un SaaS, examinez ensemble les engagements envers les clients, les données traitées et la dépendance aux prestataires techniques. La RC Pro et la cyberassurance peuvent répondre à des conséquences différentes d’un même incident. En e-commerce, ajoutez l’analyse des stocks, des produits livrés et des responsabilités associées. En fintech ou en santé, faites valider l’adéquation des garanties aux activités réglementées et aux données sensibles.
Considérez votre activité comme un canal de revenus : où un incident peut-il en bloquer le débit ? Si toutes les ventes passent par une plateforme, une panne peut interrompre les encaissements sans endommager aucun ordinateur. Cartographier ce goulet d’étranglement permet de demander une garantie adaptée à l’interruption numérique, plutôt que d’augmenter inutilement le capital assuré du matériel.
Du télétravail à la levée de fonds : réviser au bon moment
Sans bureaux, une multirisque couvrant un local entier n’est pas forcément prioritaire. En revanche, les ordinateurs transportés, le matériel au domicile des salariés et les équipements en coworking doivent être examinés : l’assurance habitation ou celle du gestionnaire ne les couvre pas nécessairement. Vérifiez aussi les dommages causés à autrui dans ces lieux.
Une levée de fonds, un recrutement clé, un lancement de produit ou une expansion internationale justifient une révision des contrats. Les investisseurs peuvent attirer l’attention sur la RCMS ; la dépendance à un scientifique ou à un commercial essentiel peut justifier une assurance homme-clé. À l’international, contrôlez les territoires couverts et les juridictions admises, pas seulement la localisation de votre siège.
Comparer le coût réel, pas seulement la cotisation
Il n’existe pas de prix universel pertinent pour une assurance startup. La tarification dépend notamment de l’activité, du chiffre d’affaires, des effectifs, des antécédents, des données traitées, de la superficie des locaux et de la valeur des biens. Les plafonds, franchises et options modifient également la prime.
Une cotisation basse peut laisser un reste à charge élevé. Demandez des devis sur un périmètre identique, puis comparez :
- les plafonds par sinistre et pour l’ensemble de l’année ;
- les franchises, délais de carence et éventuelles périodes sans indemnisation ;
- les exclusions concernant la propriété intellectuelle, les engagements de performance ou la sous-traitance ;
- les conditions cyber : sauvegardes, authentification et mesures de prévention exigées ;
- la prise en charge des frais de défense et leur éventuelle inclusion dans le plafond.
Une fraude par faux ordre de virement, une attaque par déni de service et une fuite de données ne déclenchent pas nécessairement les mêmes garanties. Faites préciser les situations couvertes par écrit. Choisissez ensuite une franchise que votre trésorerie peut réellement absorber, sans sacrifier un plafond utile pour économiser sur la prime.
Préparer la souscription et organiser la réaction au sinistre
Pour obtenir un devis exploitable, préparez une description précise des prestations, le chiffre d’affaires réalisé et prévisionnel, les pays clients, les effectifs, les valeurs à assurer et les sinistres antérieurs. Joignez les exigences d’assurance de vos principaux contrats. Pour le cyber, documentez aussi les sauvegardes, les accès et les prestataires critiques.
Les parcours commerciaux rapides ne dispensent pas de cette vérification. Assurup annonce une souscription en 3 minutes et plus de 1 500 activités professionnelles couvertes : ces indications ne remplacent ni la validation de votre activité exacte ni la lecture des conditions. Avant de signer, contrôlez la date d’effet et les modalités d’obtention de l’attestation.
Enfin, désignez un responsable des déclarations. En cas de sinistre, conservez les preuves, limitez les dommages et contactez l’assureur dans les délais contractuels. Vérifiez avant d’engager des dépenses importantes si son accord est requis. Un contrat accessible, un interlocuteur identifié et un plan de continuité opérationnel rendent la protection réellement utilisable lorsque la trésorerie est sous pression.