Cash management solutions : choisir entre banque, logiciel et trésorerie centralisée
Les cash management solutions regroupent les services bancaires et logiciels qui permettent de suivre les disponibilités, prévoir les flux et sécuriser les paiements. Pour une entreprise, le choix ne se résume pas à remplacer un tableur : il faut déterminer quelles opérations automatiser, quelles banques connecter et quelle liquidité rendre réellement mobilisable. Une plateforme bancaire, un logiciel multibanque et un dispositif de cash pooling répondent à des besoins différents, souvent complémentaires.
Partir du problème de trésorerie, pas du catalogue de fonctionnalités
Le cash management concerne d’abord la gestion de trésorerie opérationnelle à court terme : collecter les relevés, suivre les encaissements et décaissements, exécuter les paiements et équilibrer les comptes. Son efficacité dépend autant de la qualité des informations que de la capacité à agir avant une échéance.
Calculateur de gains annuels de l’automatisation
Renseignez vos estimations pour calculer la valeur du temps économisé, les coûts évités et le gain annuel net.
Calcul : (heures économisées par semaine × semaines par an × coût horaire) + coûts évités annuels − charges récurrentes annuelles.
À garder en tête : une meilleure visibilité sur la trésorerie peut aider à la prise de décision, mais ne constitue pas automatiquement un gain financier. Seuls les bénéfices effectivement mesurables sont comptabilisés ici.
Le liquidity management se concentre sur la disponibilité et l’allocation des liquidités : couvrir les besoins, mobiliser les excédents, organiser les financements courts. Le treasury management couvre un périmètre plus large, incluant notamment la dette, les placements et les risques financiers. Les frontières varient selon les organisations et les offres commerciales.
Avant de consulter un prestataire, formulez votre difficulté en termes opérationnels :
- Soldes dispersés : obtenir une position consolidée, avec la date de dernière actualisation.
- Paiements trop manuels : centraliser les ordres, les validations et les retours bancaires.
- Tensions récurrentes : prévoir les échéances et identifier les écarts entre prévision et réalisation.
- Excédents et découverts simultanés : examiner les possibilités d’équilibrage entre comptes ou entités.
Une PME principalement domestique peut privilégier la simplicité et la prévision. Une ETI multibanque recherchera davantage de consolidation. Un groupe international devra aussi traiter les devises, les règles locales et les relations financières entre filiales.
Comparer banque, logiciel et services spécialisés
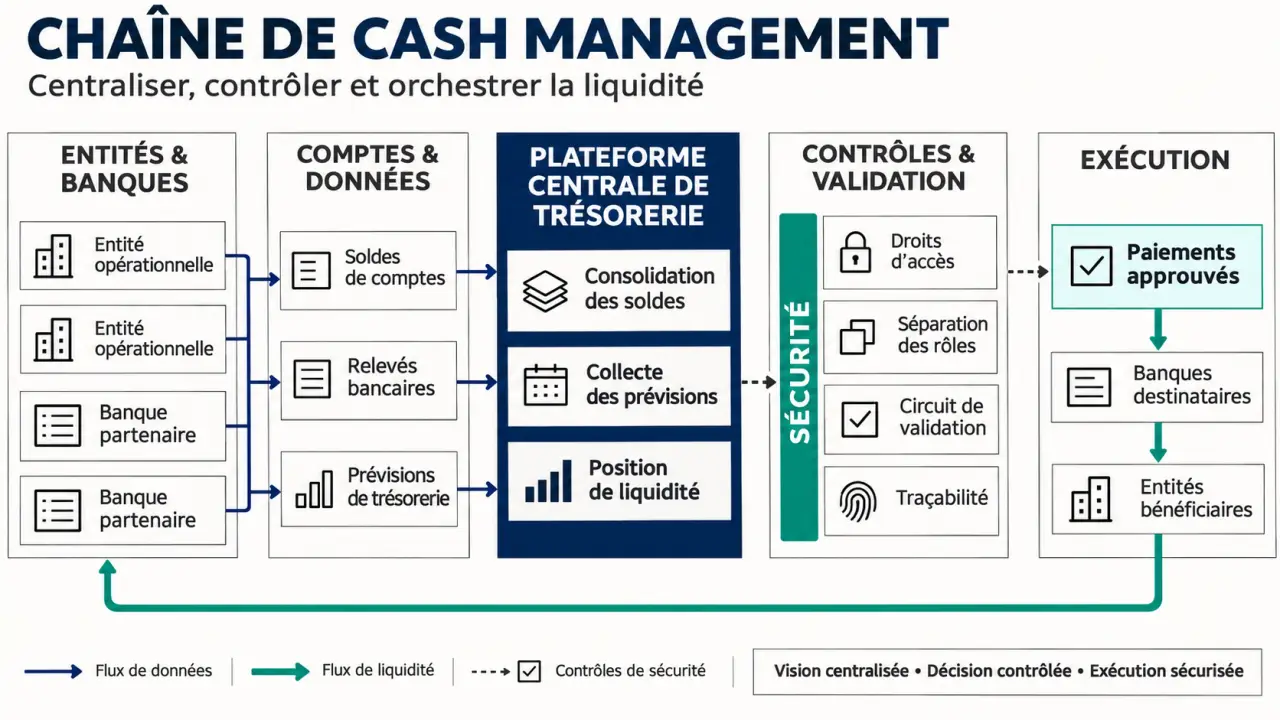
Les solutions ne sont pas toutes substituables. La banque exécute les opérations et fournit les comptes, financements ou placements ; le logiciel organise et consolide le pilotage. Une architecture cohérente associe souvent ces deux dimensions.
| Type de solution | Fonctions à privilégier | Intégrations à vérifier | Usage pertinent |
|---|---|---|---|
| Portail bancaire ou e-banking | Comptes, virements, encaissements, change | Exports comptables, fichiers et API disponibles | Organisation bancaire simple |
| Logiciel de trésorerie multibanque | Consolidation, prévisions, rapprochements, tableaux de bord | ERP, EBICS, SWIFTNet ou API selon le périmètre | PME structurée, ETI, groupe |
| Plateforme de paiements | Centralisation des ordres, signatures, suivi des rejets | ERP, banques, référentiels de bénéficiaires | Volumes importants ou nombreuses entités |
| Cash pooling bancaire | Équilibrage des comptes, centralisation des liquidités | Comptes éligibles et reporting intragroupe | Groupe disposant de liquidités dispersées |
Parmi les acteurs à consulter, Crédit Agricole CIB et Société Générale proposent des services bancaires de cash management ; Cegid et MyDiapason figurent parmi les éditeurs à examiner pour le volet logiciel. Ces noms constituent des pistes de consultation, pas un classement : demandez une démonstration sur votre propre périmètre.
Pour une institution financière, les exigences peuvent inclure le cash clearing, les paiements transfrontaliers et la couverture en devises. Certaines offres annoncent plus de 30 devises : vérifiez surtout celles effectivement accessibles, les horaires limites et les conditions de traitement sur vos corridors prioritaires.
Exiger une chaîne fiable, de la donnée au paiement
Connecter sans confondre disponibilité et temps réel
Une connexion bancaire ne garantit pas une position instantanée. La fréquence de collecte, les formats, les heures de mise à disposition et la gestion des incidents déterminent la fraîcheur des informations. EBICS, SWIFTNet, SFTP ou API répondent à des architectures différentes : exigez la liste des banques et des fonctions réellement couvertes, plutôt qu’une simple mention « compatible ».
La documentation officielle du standard bancaire EBICS : Découvrez le standard EBICS, qui permet aux entreprises d’échanger directement et de manière sécurisée avec leurs banques.
Le noyau utile d’une solution est un référentiel partagé : comptes, bénéficiaires, entités, devises et règles de validation. Si un même fournisseur existe sous plusieurs identifiants dans les filiales, automatiser les paiements peut accélérer la circulation d’une erreur. Avant d’ajouter des tableaux de bord, désignez donc le responsable de chaque donnée, sa provenance et sa procédure de modification. Cette traçabilité rend l’automatisation exploitable.
Sécuriser les décisions, pas seulement les connexions
Recherchez une authentification renforcée, une séparation entre préparation et validation, des droits adaptés aux pouvoirs bancaires et un journal d’audit exploitable. Toute modification de coordonnées bancaires doit suivre un contrôle indépendant, sans se limiter à répondre au message qui demande le changement. Les workflows de signature doivent aussi prévoir les absences et les délégations.
Demandez des preuves précises : périmètre et validité des certifications annoncées, modalités de sauvegarde, continuité de service, gestion des incidents et réversibilité. Une certification SWIFTNet avancée concerne un périmètre déterminé ; elle ne garantit pas, à elle seule, la sécurité de toute votre organisation.
Mobiliser les excédents sans surestimer la trésorerie disponible
Un solde consolidé positif peut masquer des fonds indisponibles dans certaines filiales. Restrictions locales, engagements contractuels, devises ou échéances proches doivent être pris en compte avant de décider un transfert ou un placement.
Le cash pooling physique organise des transferts entre comptes. Un dispositif Zero Balance Account, ou ZBA, vise à ramener les comptes participants à zéro par transfert vers ou depuis un compte centralisateur, selon les modalités convenues. Le pooling notionnel repose sur une compensation pour le calcul des intérêts, sans transferts systématiques, lorsque le cadre bancaire et juridique le permet.
Imaginez une filiale excédentaire et une autre à découvert : leur équilibrage peut réduire le recours au financement externe. Il faut toutefois examiner les conventions intragroupe, la rémunération des avances, les conséquences fiscales et les restrictions transfrontalières avant le déploiement.
Les excédents réellement disponibles peuvent ensuite être placés selon leur horizon, les besoins de liquidité et le risque accepté. Les green deposits et les comptes à rémunération liée à la performance ESG constituent des options distinctes. Comparez l’affectation des fonds, les critères d’éligibilité, les justificatifs et les conditions financières : la qualification responsable ne remplace pas l’analyse du produit.
Organiser une sélection mesurable et un déploiement progressif
Un projet convaincant commence par une démonstration métier, pas par une visite générale de l’interface. Faites traiter un relevé incomplet, un paiement rejeté, une modification de bénéficiaire et un écart de prévision. Ces situations révèlent davantage que des écrans préparés.
Les freins organisationnels méritent autant d’attention que la technique : parmi les obstacles relevés figurent la difficulté à accompagner le changement à 47 %, la peur de l’investissement et le manque de budget à 38 %, ainsi que les compétences clés du service financier à 38 %. Prévoyez formation, responsabilités et disponibilité des équipes dès le cadrage.
- Chiffrer le coût complet : abonnement, connexions, paramétrage, migration, maintenance, support et travail interne.
- Fixer des indicateurs : temps de collecte, paiements ressaisis, rejets, écarts de prévision et comptes effectivement couverts.
- Tester un périmètre limité : quelques comptes et un circuit de paiement avant extension aux filiales.
- Contractualiser les engagements : disponibilité, assistance, responsabilités, export des données et sortie du contrat.
Pour estimer les gains, valorisez les heures réellement économisées, puis ajoutez les coûts bancaires ou financiers évitables et retranchez les charges récurrentes. Ne comptez pas une trésorerie simplement mieux visible comme un bénéfice financier déjà acquis. La bonne solution est celle qui transforme cette visibilité en décisions vérifiables, sans affaiblir les contrôles.