FCPI startup : une réduction d’impôt, mais une épargne bloquée jusqu’à 10 ans
Investir dans un FCPI permet de financer des startups et des PME innovantes sans sélectionner soi-même chaque entreprise. En contrepartie d’un potentiel de plus-value et d’une réduction d’impôt sous conditions, vous acceptez un risque de perte en capital et une épargne immobilisée longtemps. Pour évaluer ce placement, trois éléments doivent rester distincts : la stratégie du fonds, sa durée réelle et les règles fiscales applicables à votre souscription.
Un portefeuille d’entreprises innovantes, pas une startup choisie en direct
Le Fonds commun de placement dans l’innovation (FCPI) appartient à la famille des fonds communs de placement à risques, les FCPR. Vous souscrivez des parts d’un placement collectif. La société de gestion sélectionne les entreprises, négocie les investissements, suit les participations puis organise leur cession.
L’expression « FCPI startup » ne désigne donc pas une catégorie juridique distincte. Un fonds peut financer de jeunes entreprises, mais aussi des PME innovantes plus matures, françaises ou européennes, selon sa stratégie. L’innovation ne se limite pas au numérique : santé, biotechnologies, cybersécurité, intelligence artificielle et énergies propres peuvent notamment entrer dans son périmètre.
Le quota d’investissement dans des entreprises innovantes éligibles est d’au moins 70 %. Le solde peut comprendre d’autres actifs autorisés par le règlement, notamment des obligations ou des placements monétaires. Le quota de 60 % parfois rencontré dans d’anciennes documentations correspond à certains fonds historiques, pas au repère à retenir pour une nouvelle analyse.
Une startup souhaitant lever des fonds peut solliciter une société de gestion dont la thèse d’investissement correspond à son secteur et à son stade de développement. Son caractère innovant ne suffit toutefois pas : l’éligibilité réglementaire, les perspectives commerciales et les conditions financières sont également examinées.
Blocage, valorisation et frais : ce qui détermine votre résultat
La durée fiscale ne fixe pas la date de remboursement
L’horizon de placement est souvent présenté comme allant de 5 à 10 ans, avec une durée de vie fréquemment comprise entre 8 et 10 ans. Seuls le règlement du fonds et ses possibilités de prorogation permettent d’apprécier votre engagement réel. Une conservation fiscale de cinq ans ne signifie pas que vous pourrez récupérer votre argent à cette échéance.
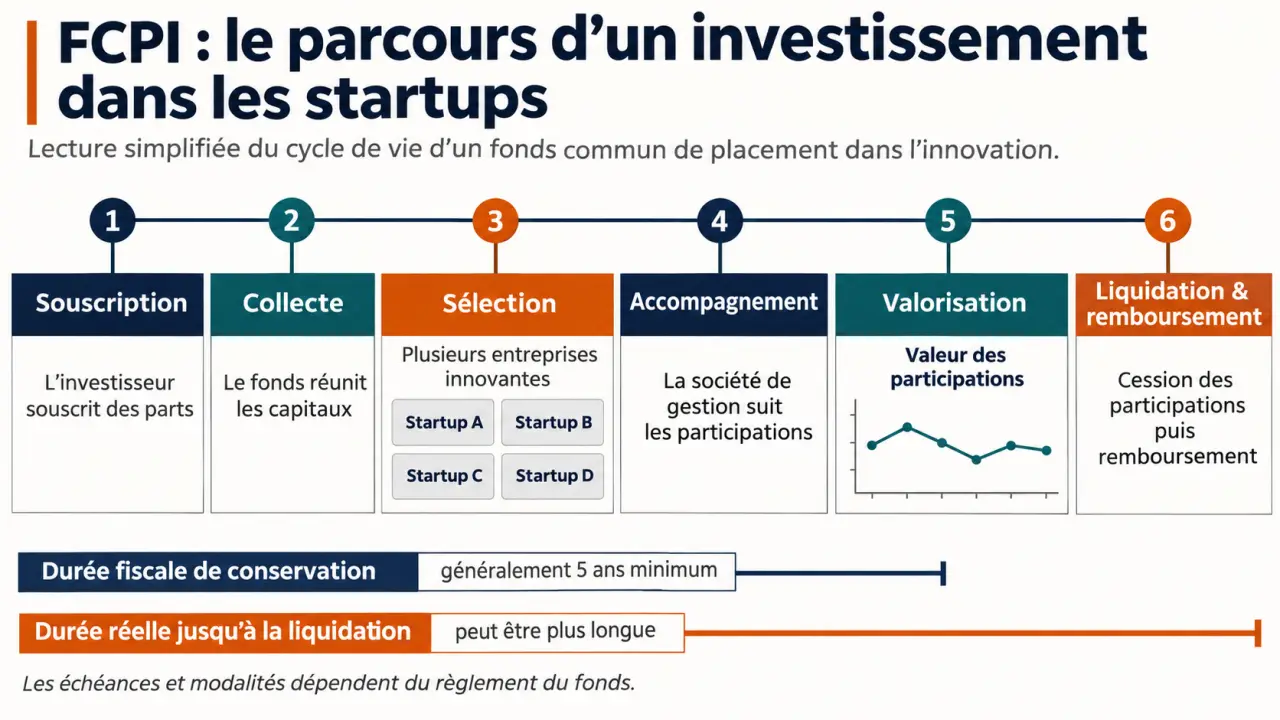
Pensez à deux pendules qui ne battent pas au même rythme : l’une mesure le délai fiscal, l’autre le temps nécessaire pour vendre les entreprises du portefeuille. La première peut avoir terminé son cycle alors que la seconde continue. Avant de souscrire, placez donc sur votre calendrier non seulement la fin de l’engagement fiscal, mais aussi la liquidation prévue et ses prolongations possibles. C’est cette dernière échéance qui compte pour financer un projet personnel.
La valeur liquidative publiée estime la valeur des parts ; elle ne constitue ni une offre de rachat immédiate ni un prix de sortie garanti. Les remboursements dépendent des cessions réalisées. Une sortie anticipée peut être impossible, même lorsqu’un événement personnel permet une exception fiscale.
Le rendement reste incertain, même après réduction d’impôt
Une entreprise peut échouer techniquement, manquer de clients ou ne plus trouver de financement. La diversification limite l’exposition à une seule startup, sans supprimer le risque de perte partielle ou totale. L’encadrement par l’Autorité des marchés financiers (AMF) n’est pas une garantie de performance.
Comparez les frais d’entrée, de gestion, de fonctionnement et les éventuels mécanismes de partage de performance. Pour apprécier le résultat, rapprochez tous les montants versés, frais compris, des distributions effectivement reçues. Isolez ensuite l’économie fiscale : elle ne doit pas masquer une mauvaise performance financière.
La fiscalité : vérifier le régime exact avant de calculer l’économie
Depuis le 21 février 2026, le dispositif présenté prévoit un taux de réduction de 30 % pour les souscriptions concernées investies dans des jeunes entreprises innovantes (JEI). Ce taux ne doit pas être appliqué automatiquement à tout produit commercialisé comme un FCPI. Demandez une confirmation écrite de l’éligibilité, de l’assiette retenue et du régime applicable à la date du versement.
Comprendre les risques des dispositifs de défiscalisation Girardin : L’AMF présente les dispositifs Girardin, leurs avantages et les risques, notamment la requalification fiscale et la reprise de la réduction d’impôt.
Pour comparaison historique, le taux mentionné pour les souscriptions du 28 septembre 2025 au 20 février 2026 est de 25 %. Ces périodes expliquent pourquoi deux documents commerciaux peuvent afficher des chiffres différents.
| Situation du foyer | Plafond de versements du dispositif concerné | Réduction maximale à 30 % |
|---|---|---|
| Personne célibataire, veuve ou divorcée | 75 000 € | 22 500 € |
| Couple marié ou pacsé imposé en commun | 150 000 € | 45 000 € |
À titre pédagogique, une assiette entièrement éligible de 10 000 € au taux de 30 % produit une réduction théorique de 3 000 €. Le montant utilisable dépend toutefois de votre impôt, des règles de plafonnement et des conditions du dispositif. Une réduction d’impôt n’est pas un remboursement automatique.
L’engagement de conservation court jusqu’au 31 décembre de la cinquième année suivant la souscription. D’autres conditions concernent notamment les seuils de détention : plafond de 10 % des parts du fonds et de 25 % des droits dans les bénéfices des sociétés concernées, en tenant compte du périmètre familial et des périodes réglementaires applicables.
Pour déclarer, utilisez l’état individuel remis par la société de gestion ou le dépositaire et la rubrique correspondante de la déclaration complémentaire de revenus. Conservez les justificatifs ; ils ne sont pas nécessairement à joindre spontanément. Un non-respect des conditions peut entraîner une reprise de l’avantage, sauf exception prévue. L’éventuelle exonération d’impôt sur les gains obéit également à ses propres conditions et n’efface pas automatiquement les prélèvements sociaux.
FCPI, FIP, SCPI ou investissement direct : choisir la bonne exposition
Ces placements répondent à des objectifs différents. Leur point commun éventuel — une détention longue — ne les rend pas interchangeables.
| Solution | Exposition et sélection | Point de vigilance |
|---|---|---|
| FCPI | Portefeuille d’entreprises innovantes sélectionnées par un gérant | Risque entrepreneurial, frais et blocage long |
| FIP | Entreprises répondant notamment à une logique géographique de proximité | Concentration territoriale et fiscalité propre |
| SCPI | Immobilier détenu collectivement | Risques immobiliers, revenus et revente non garantis |
| Startup en direct | Entreprise choisie personnellement | Concentration, suivi et conditions de sortie à analyser soi-même |
Le FCPI délègue la sélection et mutualise les participations. En direct, vous choisissez précisément l’entreprise, mais assumez davantage l’analyse du dossier et la concentration du risque. Aucun de ces placements ne remplace une épargne de précaution disponible.
Les vérifications à faire avant de signer
La souscription peut passer par une banque, un conseiller ou une plateforme. Le canal de distribution ne dispense jamais de lire le document d’informations clés et le règlement.
- Gestion : vérifiez l’agrément de la société et son expérience dans les secteurs ciblés.
- Stratégie : examinez les stades de développement, la concentration et les besoins de refinancement des entreprises.
- Historique : comparez des fonds de générations proches, en distinguant valorisations estimées et distributions réalisées.
- Coût et durée : demandez le détail des frais, des prorogations et des conditions de liquidation.
- Fiscalité : faites confirmer l’éligibilité et votre capacité à utiliser réellement la réduction.
Ce placement convient surtout à un investisseur capable d’immobiliser une fraction de son patrimoine et d’en supporter la perte. Si vous prévoyez d’utiliser cette somme pour un achat immobilier ou une dépense essentielle, l’avantage fiscal ne compense pas l’inadéquation du placement.