Financement d’un utilitaire d’entreprise : le loyer le plus bas peut coûter cher
Pour financer un utilitaire d’entreprise, le crédit convient si vous souhaitez conserver le véhicule ; la LLD privilégie l’usage et le renouvellement ; la LOA ou le crédit-bail permettent un rachat final. Le bon choix dépend surtout du kilométrage, de la trésorerie disponible et du coût de sortie. Même sans bilan ou après un refus bancaire, certaines solutions restent envisageables, sous réserve d’une étude financière.
Partir de l’usage réel avant de choisir un financement
Un artisan transportant du matériel lourd n’a pas les mêmes contraintes qu’un livreur urbain ou qu’un technicien itinérant. Avant de comparer les mensualités, précisez le volume de chargement, la charge utile, les aménagements, les trajets et le kilométrage annuel. Un véhicule moins cher mais inadapté peut multiplier les déplacements et pénaliser votre activité.
Définissez aussi votre horizon de détention : conserver longtemps un fourgon aménagé oriente plutôt vers la propriété ; renouveler régulièrement un véhicule standard peut favoriser la location. Le neuf comme l’occasion peuvent être financés, selon l’âge du véhicule, son kilométrage et les critères du financeur.
Considérez l’utilitaire comme le noyau d’une chaîne de production : autour de lui gravitent les rendez-vous, les livraisons et les encaissements. Votre budget doit donc intégrer le coût d’une immobilisation, pas seulement celui du véhicule. Une assistance avec véhicule de remplacement adapté peut avoir davantage de valeur qu’un loyer légèrement inférieur, surtout si aucun autre fourgon ne permet d’assurer les missions.
Conservez une réserve de trésorerie pour les stocks, les charges et les délais de paiement clients. Mobiliser toutes vos disponibilités dans un achat comptant peut fragiliser une activité pourtant rentable.
Comparer les formules selon la propriété et la fin du contrat
L’achat comptant évite les intérêts, mais mobilise immédiatement les fonds. Avec un crédit classique, l’entreprise devient propriétaire dès l’achat et rembourse le capital ainsi que les intérêts. En location, le financeur reste propriétaire pendant le contrat.
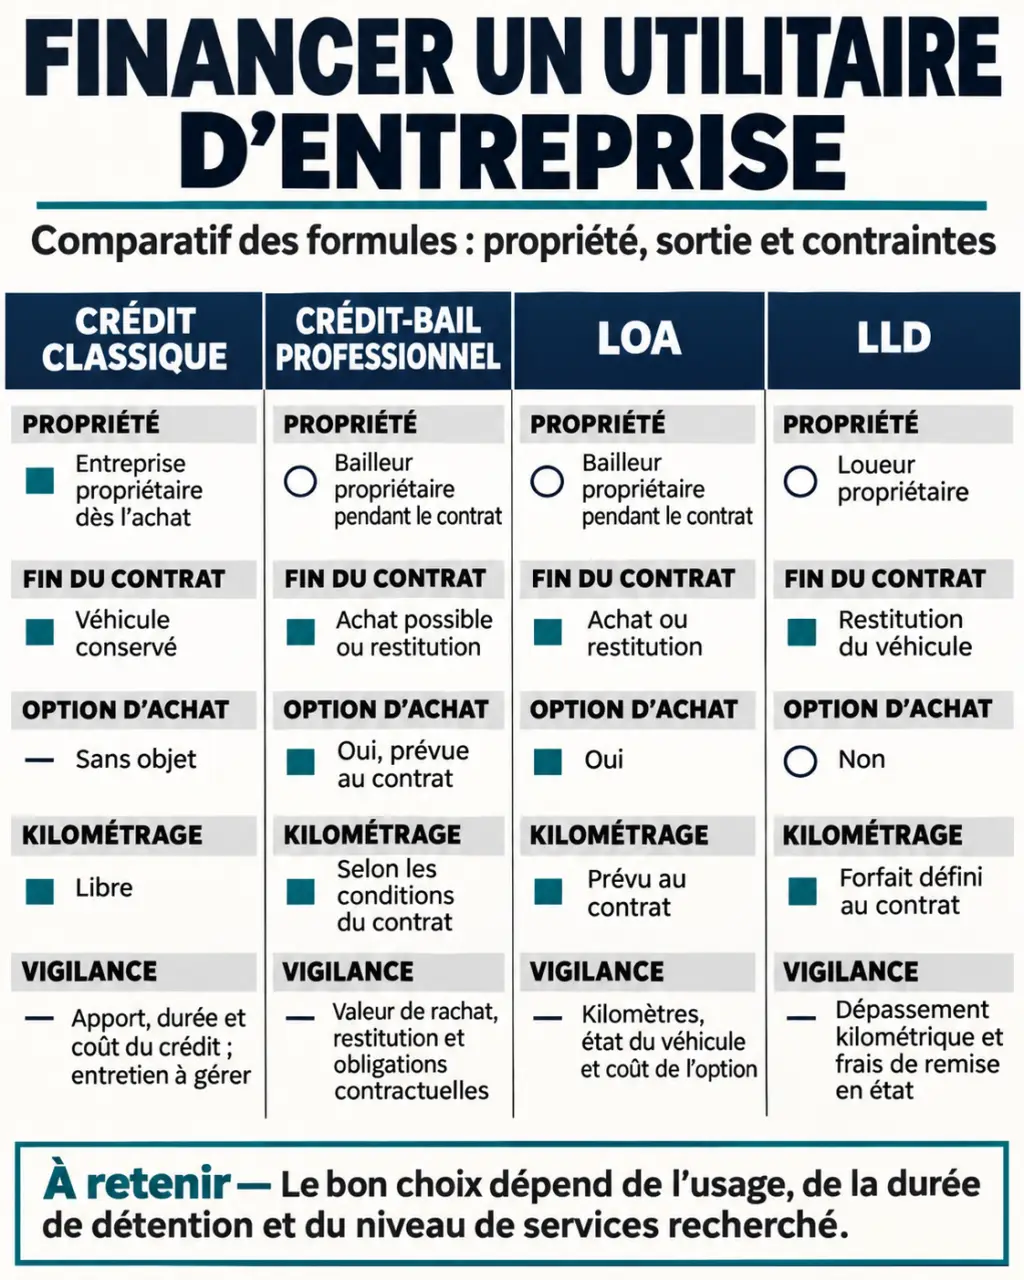
| Formule | Issue du contrat | Atout principal | Point de vigilance |
|---|---|---|---|
| Crédit classique | Véhicule conservé ou revendu | Liberté de détention et d’usage | Entretien et risque de revente assumés |
| Crédit-bail professionnel | Achat possible au prix prévu | Usage immédiat avec perspective de propriété | Option d’achat à budgéter |
| LOA | Rachat ou restitution | Choix final selon les conditions contractuelles | Kilométrage et état en cas de restitution |
| LLD | Restitution, sans option d’achat contractuelle | Renouvellement et services possibles | Frais de sortie et de restitution |
Le crédit-bail et la LOA reposent sur une logique proche : des loyers, puis une possibilité d’achat. Comparez les clauses plutôt que les seules appellations. Les durées proposées en LLD, LOA et crédit-bail sont généralement de 24 à 60 mois. Chez Peugeot, le crédit peut aller de 1 à 6 ans et financer jusqu’à 100 % du prix d’achat, sous réserve d’acceptation.
La LLD peut inclure entretien, assistance et parfois assurance, mais rien n’est automatique. BPM Pro présente une valeur résiduelle généralement comprise entre 10 et 15 % du prix du véhicule neuf en LOA : cette indication ne remplace pas le montant inscrit dans votre offre.
Calculer le coût global, pas seulement la mensualité
Recenser les dépenses jusqu’à la sortie
Un loyer attractif peut cacher un premier versement important, un faible forfait kilométrique ou des services limités. Distinguez l’apport, le premier loyer majoré, généralement non remboursable, et le dépôt de garantie, potentiellement restituable selon le contrat. Vérifiez également les frais de dossier et les garanties personnelles demandées.
Aides régionales pour acheter un véhicule utilitaire propre : Découvrez les aides disponibles, les critères d’éligibilité et les démarches pour financer l’acquisition d’un véhicule utilitaire propre.
- À l’entrée : versement initial, frais, carte grise et aménagements.
- Pendant l’usage : mensualités, assurance, entretien non inclus, pneumatiques, énergie et recharge éventuelle.
- À la sortie : option d’achat, dépassement kilométrique, remise en état ou indemnité de résiliation anticipée.
Pour comparer, retenez une durée, un kilométrage et des prestations identiques. Additionnez les décaissements prévus ; si vous devenez propriétaire, intégrez ensuite une estimation prudente du prix de revente. Ne comptez pas deux fois un apport déjà inclus dans le montant total annoncé.
Demandez le barème de restitution avant de signer : carrosserie, habitacle et équipements professionnels peuvent générer des frais. Pour un utilitaire fortement exposé aux chocs de chantier, cette clause compte autant que le taux. Un kilométrage élevé n’exclut pas la LLD, mais doit être correctement chiffré dès le départ.
Séparer TVA récupérable et économie fiscale
Sur un véritable véhicule utilitaire ouvrant droit à déduction, la TVA sur l’achat ou les loyers peut être récupérable à 100 %, sous réserve du régime de TVA et de l’usage. Une entreprise en franchise en base ne récupère pas cette taxe. En occasion, une vente sous régime de TVA sur marge ne permet pas de récupérer une TVA non facturée séparément.
Les loyers professionnels peuvent être déductibles selon les règles applicables. À l’achat, le véhicule est généralement immobilisé et amorti : le remboursement du capital du crédit n’est pas une charge déductible. En micro-entreprise, les frais réels ne sont pas déduits individuellement. Faites valider ces points par votre expert-comptable.
Présenter un dossier solide, même sans bilan ou après un refus
Auto-entrepreneurs, TPE, PME et jeunes entreprises peuvent solliciter un financement. L’accord dépend toutefois de la capacité de remboursement, de l’endettement et de la visibilité commerciale. Sans apport ne signifie pas sans conditions : un financeur peut demander une garantie ou refuser le dossier.
Préparez les pièces correspondant à votre situation :
- Justificatif d’immatriculation, Kbis lorsque pertinent, statuts et identité du dirigeant.
- Bilans et comptes de résultat des 3 dernières années, si disponibles.
- Relevés bancaires, crédits en cours et éléments de trésorerie.
- Prévisionnel, contrats signés ou commandes pour une création sans bilan.
- Devis du véhicule précisant ses aménagements et son prix.
Après un refus, cherchez d’abord le motif : mensualité excessive, incidents de paiement, ancienneté insuffisante ou véhicule trop coûteux. Réduire le budget, choisir une occasion ou apporter des preuves de chiffre d’affaires peut rendre le projet plus crédible. Un courtier ou un loueur spécialisé constitue une autre piste, sans garantie d’acceptation.
Fimaloc annonce une réponse ou une offre sous 48 heures, sous réserve d’éligibilité, et plus de 80 marques partenaires. Cela ne signifie ni accord automatique ni livraison immédiate. Si la situation financière est dégradée, évitez qu’un contrat plus coûteux aggrave le déséquilibre.
Vérifier les aides et demander des offres comparables
Pour un utilitaire propre, examinez les aides avant tout engagement. Le dispositif de la Région Sud prévoit, selon les catégories et conditions, 3 000 à 15 000 euros pour certains véhicules neufs et 500 à 7 500 euros pour certaines occasions. Les utilitaires concernés sont de moins de 3,5 tonnes.
Le dispositif porte sur 1 à 5 véhicules, avec une possibilité annoncée d’aller jusqu’à 10 selon l’enveloppe budgétaire. Une occasion ne doit pas avoir déjà bénéficié de l’aide concernée. La demande doit être déposée avant la livraison ; vérifiez également les exigences avant commande, les règles de cumul et l’ouverture effective du dispositif.
Pour un électrique, confrontez l’autonomie aux tournées réelles, à la charge transportée et aux possibilités de recharge. Intégrez la borne et son installation au budget.
Demandez ensuite plusieurs propositions écrites à votre banque, à un financeur constructeur ou à un loueur : même véhicule, même durée, même kilométrage et mêmes services. Exigez le coût total, le versement initial, les conditions de sortie et le prix de rachat éventuel. C’est cette comparaison qui permet de choisir une offre soutenable, plutôt qu’une mensualité simplement séduisante.