Asset liabilities management : protéger la marge sans fragiliser la liquidité
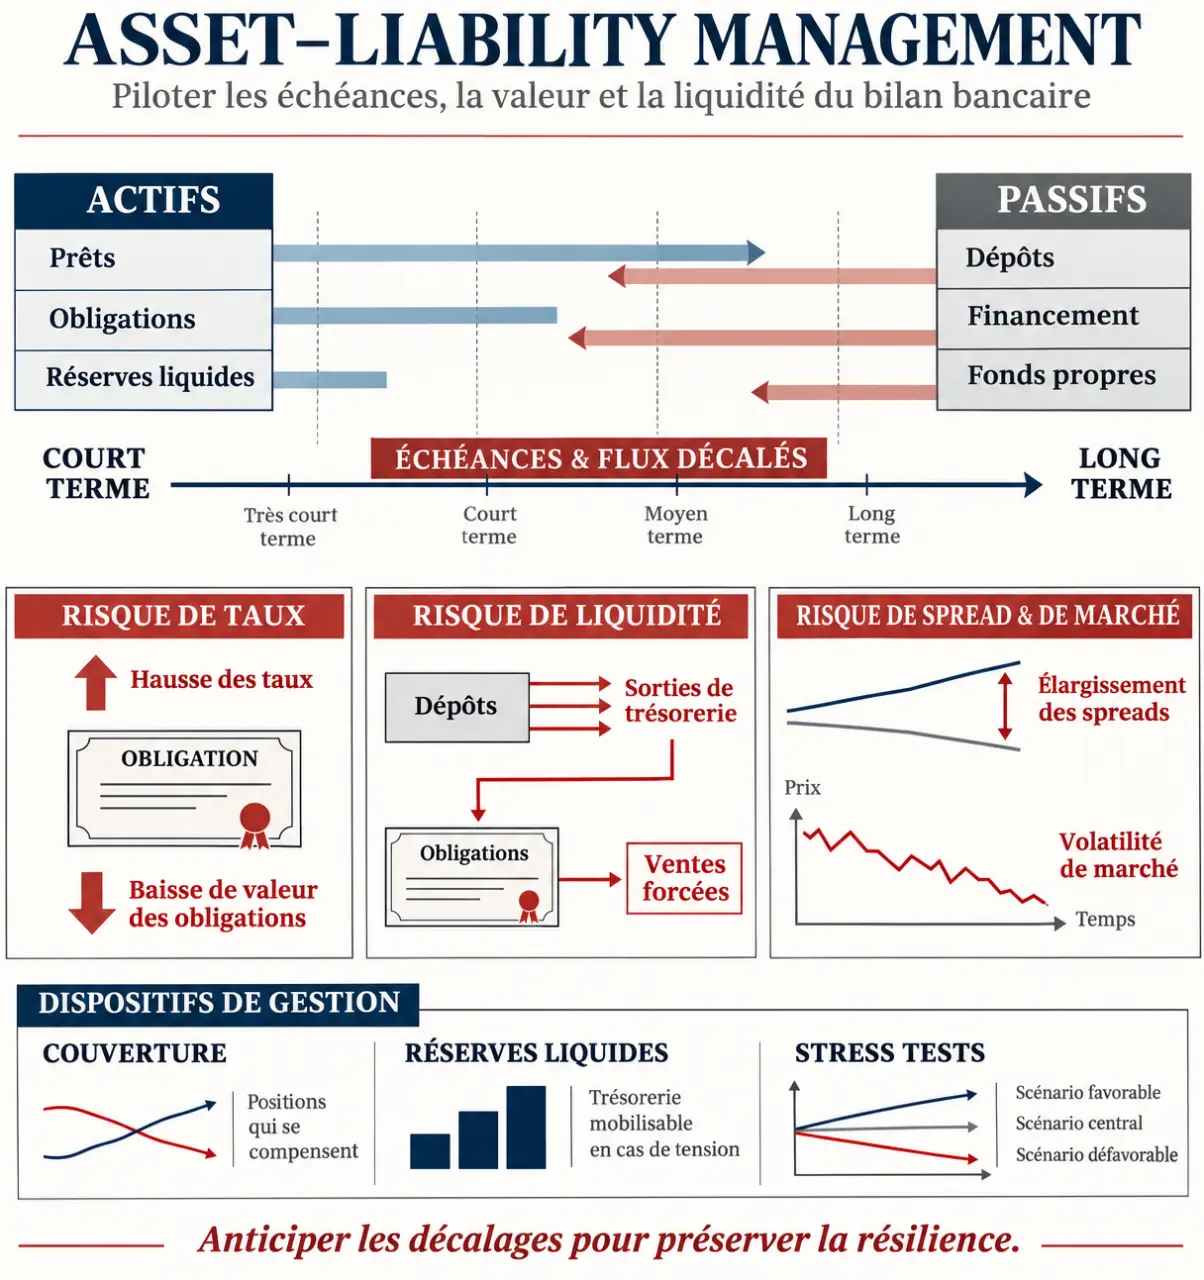
L’asset liabilities management (ALM), plus couramment appelé asset and liability management, désigne la gestion actif/passif. Cette discipline pilote les décalages entre les ressources d’un établissement et ses emplois pour maîtriser les risques de taux, de liquidité et de marché. Son objectif n’est pas de supprimer tout risque, mais de préserver la capacité de paiement, la rentabilité et la solvabilité dans des conditions acceptables.
Lire le bilan comme un calendrier d’engagements
Un bilan peut être équilibré comptablement tout en restant vulnérable financièrement. Les actifs et les passifs n’ont pas nécessairement les mêmes échéances, les mêmes modalités de rémunération ni la même sensibilité aux marchés. L’ALM analyse ces différences dans le temps, plutôt que de considérer uniquement les montants inscrits au bilan.
Quiz de compréhension de l’ALM
Testez vos connaissances sur la gestion actif-passif. Choisissez une réponse par question, puis validez.
Une banque peut ainsi financer des crédits immobiliers à taux fixe avec des dépôts dont le coût évolue plus rapidement. Un assureur peut détenir des placements difficiles à céder alors que ses assurés demandent des rachats. Dans les deux cas, la question est identique : les ressources seront-elles disponibles au bon moment, à un coût soutenable ?
Une fonction distincte de la trésorerie et du contrôle des risques
La trésorerie assure notamment les paiements et le financement quotidien. L’ALM examine davantage la structure du bilan et ses évolutions à moyen et long terme. Ces fonctions travaillent ensemble : une décision structurelle de financement produit des conséquences opérationnelles immédiates. La gestion des risques conserve, de son côté, un périmètre plus large, incluant notamment les risques de crédit et opérationnels.
Le liability management constitue le versant passif de ce pilotage : diversifier les ressources, répartir les échéances, refinancer certaines dettes ou allonger leur maturité. L’ALM met ces choix en regard des actifs financés, de leur rendement et des engagements à honorer.
Trois risques à mesurer ensemble, sans les confondre
Les risques de taux, de liquidité et de marché se renforcent parfois mutuellement. Une hausse des taux peut réduire la valeur d’obligations ; si l’établissement doit les vendre pour répondre à des sorties de trésorerie, cette moins-value devient une perte réalisée. Une analyse isolée de chaque risque manquerait cet enchaînement.
| Risque | Origine du déséquilibre | Conséquence possible | Leviers ALM |
|---|---|---|---|
| Taux | Dates différentes de révision des taux et sensibilités inégales | Baisse de la marge d’intérêt ou de la valeur économique | Limites de sensibilité, swaps, ajustement des échéances |
| Liquidité | Sorties de fonds précédant les encaissements disponibles | Refinancement coûteux ou ventes forcées | Réserves liquides, financement diversifié, plan de secours |
| Spread et marché | Variation des primes de risque ou des valorisations | Dégradation de la valeur des placements | Allocation, diversification, limites et scénarios |
Deux lectures complémentaires du risque de taux
La première mesure l’effet des variations de taux sur les revenus et les charges, donc sur la marge nette d’intérêt. La seconde examine la variation de la valeur économique des actifs et des passifs. Une décision favorable aux résultats à court terme peut dégrader la protection économique à long terme : les deux lectures doivent donc rester visibles.
Le duration gap mesure un écart de sensibilité aux taux entre actifs et passifs, en tenant compte de leur poids respectif. La duration ne se confond pas avec la simple échéance contractuelle. Elle dépend du calendrier des flux et aide à apprécier la variation de valeur face à un mouvement de taux.
Un tableau de bord ALM ressemble moins à une jauge unique qu’à plusieurs cadrans indépendants. Une réserve de liquidité confortable ne compense pas automatiquement une forte sensibilité aux taux. Pour chaque indicateur, il faut donc afficher la distance à la limite, mais aussi le délai nécessaire pour agir : une exposition proche du seuil peut être plus préoccupante si sa réduction exige un refinancement long à organiser.
Transformer les mesures en décisions de financement et de couverture
Une stratégie ALM commence par une projection fiable des flux. Les échéances contractuelles ne suffisent pas : remboursements anticipés, retraits de dépôts et rachats de contrats modifient les encaissements et décaissements attendus. Ces comportements doivent être modélisés, documentés et réévalués.
- Cartographier le bilan : recenser les flux par devise, échéance, taux et possibilité de remboursement anticipé.
- Définir l’appétit au risque : fixer des limites cohérentes avec les fonds propres, la stratégie commerciale et les besoins de liquidité.
- Simuler les tensions : tester des mouvements de courbe des taux, des retraits importants et un accès dégradé au financement.
- Arbitrer puis contrôler : choisir les actions, mesurer leurs effets et vérifier les risques résiduels.
Choisir l’outil selon le déséquilibre
Les swaps de taux permettent de modifier une exposition fixe ou variable sans remplacer les financements sous-jacents. Futures et options peuvent compléter la couverture, avec des coûts et des contraintes propres. Ces instruments ne règlent toutefois pas automatiquement un besoin de trésorerie et peuvent générer des appels de garantie.
L’immunisation vise à rapprocher les sensibilités des actifs et des engagements pour limiter l’effet de certains mouvements de taux. Elle ne garantit pas une protection parfaite : courbe non parallèle, options contractuelles et évolution des flux imposent des réajustements. Allonger les maturités du passif réduit certains besoins de refinancement, mais peut aussi augmenter le coût des ressources.
Les outils ALM doivent permettre des projections statiques et dynamiques, des stress tests et une restitution traçable. Un tableur convient à certaines analyses limitées ; un bilan complexe exige généralement des capacités de calcul, de rapprochement et de contrôle adaptées. La qualité des données compte autant que la sophistication du modèle.
Adapter le pilotage au secteur et aux exigences prudentielles
En banque, l’ALM accompagne notamment la transformation de ressources courtes en crédits plus longs. En assurance, il rapproche les placements des prestations futures et des possibilités de rachat. Les fonds de pension raisonnent autour des engagements de retraite ; les entreprises non financières peuvent appliquer une logique similaire à leur dette, leurs investissements et leurs engagements longs.
Document de référence officiel à consulter : Accédez au document officiel 52074 pour consulter les informations et références qu’il contient.
Banque : articuler capital, liquidité et portefeuille bancaire
Dans l’Union européenne, le cadre CRR/CRD, notamment ses évolutions CRR III et CRD VI, s’articule avec la supervision prudentielle. L’IRRBB désigne le risque de taux du portefeuille bancaire ; le CSRBB, son risque de spread de crédit. Leur suivi ne se limite pas aux positions de négociation.
Le Pilier II couvre notamment l’évaluation prudentielle des risques et de leur gestion. L’ICAAP porte sur l’adéquation interne du capital, tandis que l’ILAAP concerne celle de la liquidité. Ces démarches relient scénarios, ressources financières, gouvernance et plans d’action, selon le périmètre applicable à l’établissement.
Assurance : rapprocher placements et prestations futures
Solvabilité II encadre la solvabilité des assureurs avec une approche fondée sur les risques. L’ALM contribue à analyser les interactions entre valorisation des placements, engagements et besoins en capital, notamment le SCR, capital de solvabilité requis. Une allocation rentable mais mal adaptée au calendrier des prestations peut fragiliser cet équilibre.
Le comité ALCO, ou Asset-Liability Committee, arbitre généralement les orientations de bilan dans le cadre de ses délégations. L’analyste ALM prépare les projections, explique les variations et évalue les options. La valeur du dispositif repose finalement sur une gouvernance capable de contester les hypothèses : un modèle éclaire la décision, il ne remplace ni le jugement ni la responsabilité.