Management fees : une convention ne suffit pas à sécuriser la déduction
Les management fees sont des frais facturés par une société, souvent une holding, à d’autres sociétés du groupe pour des services effectivement rendus. Ils peuvent constituer des charges déductibles pour les filiales, mais leur sécurisation repose sur trois éléments : une prestation réelle et utile, un prix justifiable et des preuves. Une convention signée ne protège pas, à elle seule, contre un redressement fiscal.
Identifier ce que la holding facture réellement
Traduits par « frais de gestion », les management fees permettent de centraliser des compétences : une équipe administrative, informatique ou financière travaille pour plusieurs filiales, qui rémunèrent les services dont elles bénéficient. Leur intérêt est d’organiser cette mutualisation, pas simplement de faire remonter de la trésorerie.
Calculer une refacturation de management fees
Répartissez les coûts mutualisés entre les filiales à partir des clés saisies, puis ajoutez, si nécessaire, les coûts directement attribuables.
Filiales
Les clés peuvent être des nombres ou des ratios, à condition d’utiliser la même unité pour toutes les filiales.
Résultat de la simulation
La holding doit disposer des moyens nécessaires à ses engagements, en interne ou par des intervenants identifiés. La seule détention de participations ne démontre aucune prestation. Inversement, facturer des services ne suffit pas à établir automatiquement la qualité de holding animatrice, qui répond à une analyse distincte.
Ne pas confondre prestation, dividende et mandat social
| Flux | Ce qu’il rémunère | Point de vigilance |
|---|---|---|
| Management fees | Des services rendus à une société | Réalité, utilité et prix des prestations |
| Dividendes | La détention du capital | Distribution de sommes distribuables, non déductible du résultat |
| Rémunération du dirigeant | L’exercice d’un mandat social | Décision sociale et régime fiscal et social applicable |
Le mandat de direction n’est donc pas une prestation support ordinaire. Lorsque la holding exerce elle-même un mandat social, ou lorsque le même dirigeant intervient dans plusieurs sociétés, il faut identifier précisément les fonctions rémunérées. Les management fees ne permettent pas de choisir librement entre salaire, rémunération de mandat et dividendes.
Tracer la frontière entre services utiles et factures contestables
Une filiale peut avoir intérêt à acheter un service au groupe plutôt qu’à recruter ou solliciter un prestataire extérieur. Encore faut-il pouvoir expliquer ce qu’elle reçoit, qui réalise le travail et pourquoi elle en a besoin.
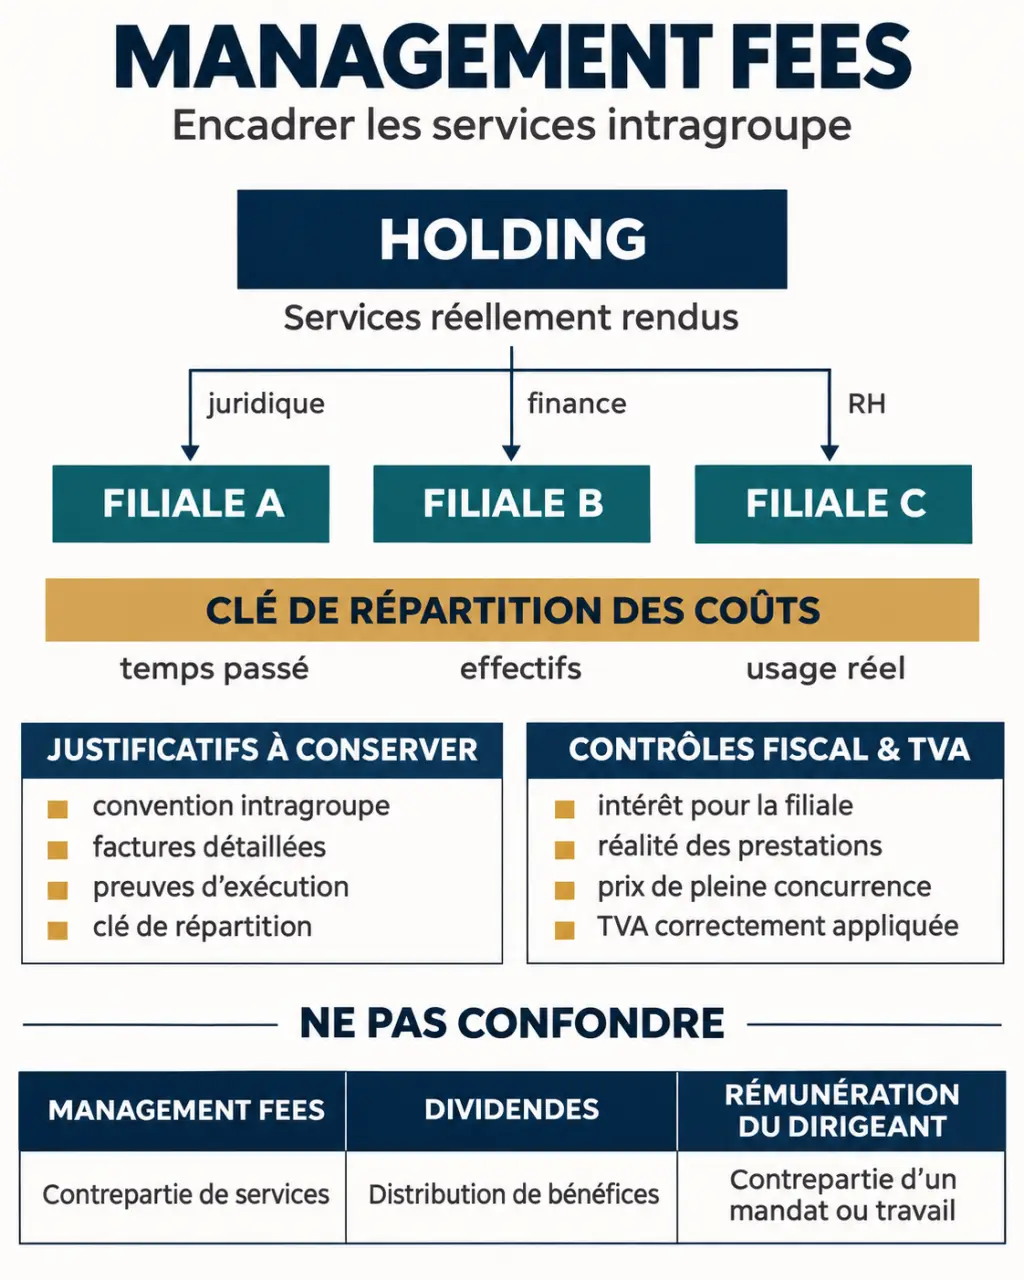
- Administration et comptabilité : suivi budgétaire, préparation du reporting, assistance à la facturation, dans le respect des activités réglementées.
- Ressources humaines : recrutement, coordination de la paie, organisation des formations.
- Informatique et marketing : assistance aux utilisateurs, gestion d’outils communs, campagnes commerciales identifiables.
- Juridique et finance : coordination des conseils, préparation des budgets ou assistance aux dossiers de financement, selon les règles applicables.
- Stratégie : études de marché ou accompagnement d’un projet précisément défini.
À l’inverse, les dépenses engagées dans le seul intérêt de l’actionnaire n’ont pas vocation à être mises à la charge des filiales. Une mission déjà assurée par leur personnel ou un prestataire appelle aussi une vérification : une intervention complémentaire peut être justifiée, mais pas une double facturation sans contrepartie supplémentaire.
Examiner séparément les fonctions de direction
Les libellés « direction générale » ou « animation du groupe » sont trop larges pour sécuriser une facture. Il faut distinguer les missions techniques des fonctions attachées au mandat social. La jurisprudence du Conseil d’État admet une appréciation plus nuancée de certaines rémunérations indirectes de direction : leur déduction n’est pas systématiquement exclue. Cela ne dispense toutefois pas d’examiner les décisions sociales, la contrepartie et le montant, ni de vérifier la validité juridique du montage.
Établir un prix défendable et les conditions de déduction
Pour la déductibilité à l’IS, cinq vérifications structurent utilement le dossier : la réalité de la prestation, son intérêt pour la société bénéficiaire, l’existence d’une contrepartie sans doublon injustifié, le caractère normal du prix et une comptabilisation appuyée par des justificatifs suffisants. Les règles générales de déduction restent applicables.
Aucun pourcentage du chiffre d’affaires ne sécurise automatiquement une facturation. Un forfait peut convenir si son calcul reste explicable et cohérent avec les services rendus. Il ne doit pas être déterminé uniquement pour absorber le bénéfice d’une filiale ou couvrir les échéances financières de la holding.
Choisir une méthode liée à l’usage des services
La facturation peut reposer sur le temps passé, un prix comparable à celui d’un prestataire indépendant ou un prix de revient majoré d’une marge justifiée. Pour des coûts mutualisés entre trois filiales, la clé dépend du service : effectifs pour certaines missions RH, utilisateurs pour l’informatique, temps réellement consacré pour un projet spécifique. Une clé unique pour toutes les dépenses est rarement convaincante.
Il existe souvent un fossé entre le budget décidé au siège et le service réellement consommé sur le terrain. Pour le réduire, attribuez à chaque ligne facturée un bénéficiaire, un responsable opérationnel et une trace de livraison. Cette « réception du service » permet aussi de repérer une filiale qui paie un outil inutilisé ou une assistance devenue inutile : la preuve devient alors un instrument de pilotage, pas seulement une défense fiscale.
Réexaminez les clés et les forfaits lorsque le périmètre change. Pour les flux internationaux, l’analyse doit également intégrer le prix de pleine concurrence et les éventuelles obligations documentaires de prix de transfert.
Relier la convention aux preuves conservées chaque mois
Une convention de management fees écrite est indispensable en pratique pour encadrer la relation. Elle doit être signée par les représentants habilités et faire l’objet des procédures sociales applicables, notamment celles des conventions réglementées lorsque leurs conditions sont réunies.
Référence fiscale officielle du BOFiP : Accédez à la ressource fiscale officielle référencée pour consulter les règles et commentaires de l’administration.
Le contrat doit préciser les prestations, leurs bénéficiaires, les moyens mobilisés, la méthode de calcul, les clés de répartition, la périodicité de facturation, les modalités de régularisation et la durée. Les responsabilités et les conditions de résiliation doivent aussi être prévues. Une formule générale telle que « assistance administrative et commerciale » mérite une annexe opérationnelle.
Conservez ensuite un dossier organisé par période et par filiale :
- convention et avenants correspondant au périmètre effectivement exécuté ;
- factures détaillées et calculs des montants refacturés ;
- feuilles de temps, comptes rendus, échanges et livrables ;
- justificatifs des coûts et des clés de répartition ;
- éléments montrant l’utilisation du service par la bénéficiaire.
Une facture prouve qu’une somme a été demandée, pas que le travail a été réalisé. Établir ces pièces au fil de l’eau est plus solide que reconstituer plusieurs exercices lors d’un contrôle fiscal.
Traiter la TVA et anticiper les conséquences d’un contrôle
Les prestations de gestion réalisées en France sont en principe soumises à la TVA au taux normal de 20 %, sauf régime particulier. Les opérations internationales, la franchise en base ou l’appartenance à un groupe TVA nécessitent une analyse spécifique. La filiale ne récupère la TVA que si les conditions de déduction sont remplies, notamment selon l’affectation du service à ses opérations ouvrant droit à déduction.
Chez la bénéficiaire, la dépense est généralement enregistrée en services extérieurs : le compte 628 peut convenir selon sa nature, mais un compte plus précis est parfois préférable. Le compte 44566 accueille la TVA déductible et le compte 401 la dette fournisseur. Chez la prestataire, la facture constitue un produit de prestations, avec la TVA collectée correspondante.
Une prestation fictive ou un prix excessif peut entraîner une réintégration fiscale, une remise en cause de la TVA déduite et, selon les circonstances, une qualification de revenu distribué. Intérêts de retard et majorations peuvent s’ajouter. Un acte anormal de gestion peut être retenu ; des risques sociaux ou un abus de biens sociaux supposent, eux, l’examen de leurs conditions propres et ne découlent pas automatiquement du redressement.
Avant de lancer la facturation, faites donc vérifier ensemble le contrat, les décisions sociales, le calcul du prix et le circuit de preuve par votre expert-comptable et, pour les situations sensibles, votre conseil juridique. La cohérence entre ces éléments protège davantage qu’une convention standardisée.